メディカルビジネスレポート’26/11月号
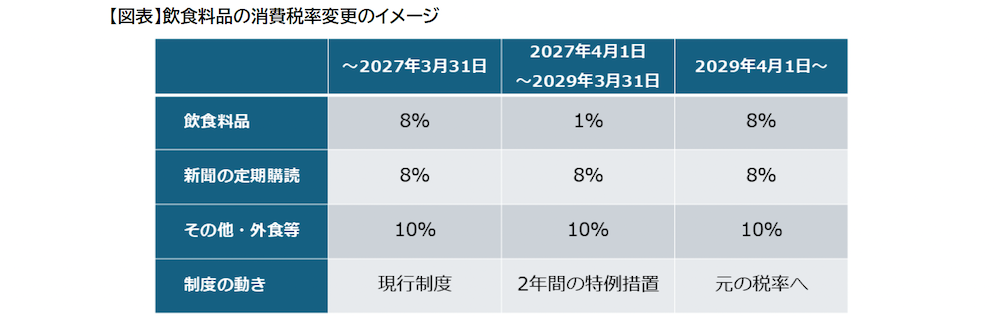
物価上昇への対応として、2027(令和9)年4月1日から2029(令和11)年3月31日までの2年間、飲食料品にかかる消費税率を現行の8%から1%へ引き下げることが予定されています。
クリニック経営に直接関係する改正ではありませんが、家計や事業活動に広く影響する大きな制度改正です。その概要を確認しておきましょう。
(1)飲食料品の税率は「8%→1%→8%」に
今回の措置では、現在8%の軽減税率が適用されている飲食料品について、消費税の税率を2年間に限り1%(国税0.78%と地方税0.22%相当分の合計)とする特例が創設されます。
対象となる飲食料品の範囲は、原則として現在の軽減税率制度と同じです。酒類、外食、ケータリング等は対象外で10%のままです。テイクアウトや出前・宅配は飲食料品の販売として1%が適用されます。また、現在8%となっている週2回以上発行される新聞の定期購読についても、今回の引下げ対象とはならず8%が維持されます。
(2)クリニックへの影響は?
クリニックへの影響は限定的だと考えられますが、クリニックや歯科クリニックで栄養補助食品やサプリメント、キシリトールガムなどを患者向けに販売し、これらが消費税法上の「飲食料品」に該当する場合は、今回の消費税率引下げの対象となります。
制度が予定どおり実施されれば、総額表示(値札等)の見直し、レジ・会計システムの税率設定、区分経理などへの対応が必要になります。
なお、医薬品・医薬部外品は飲食料品に該当しないため、税率引下げの対象外です。院内で食品を販売している場合は、あらかじめ取扱商品の区分を確認しておくことが大切です。
また、制度の導入にあたっては、事業者の税務手続きや価格表示等への影響を緩和するために下記の特例措置等が設けられています。
①定期供給契約・通信販売の経過措置
②免税事業者から課税事業者になるための届出に関する特例
③簡易課税から本則課税になるための届出に関する特例
④簡易課税制度の計算方法の特例
⑤中間申告制度の特例
⑥飲食料品の総額表示義務の特例
(注) 本稿は2026年9月15日に閣議決定された大綱に基づく改正案を説明したものです。 この内容は、今後、法案が国会での審議を経た上で可決・成立した場合のものです。
参考資料:「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」
(令和8年9月15日、自由民主党・日本維新の会)
「飲食料品に係る2年間の消費税率引下げについて」パンフレット(令和8年9月、国税庁)
その他の項目……
 2 「就業者負担軽減支援金」の導入について
- 3 クリニックの損益分岐点 【その2】損益分岐点とは
- 【コラム】 業務のプライオリティー(優先順位)はどうつける?
- 4 パートタイム・有期雇用労働者の待遇改善に向けたルール改正について
- 5 資本性劣後ローンとは
「メディカルビジネスレポート」は、月に1回医業経営に役立つ税務情報などをお送りするメールマガジンです。
配信をご希望の場合は、下記よりメールアドレスのご登録をお願いします。
過去の配信アーカイブもご覧いただけます。